【建設業】領収書・請求書をスマホで撮るだけで工事別の粗利が見えてくる!税理士法人が解説する実践ステップ
 brilo-t_admin
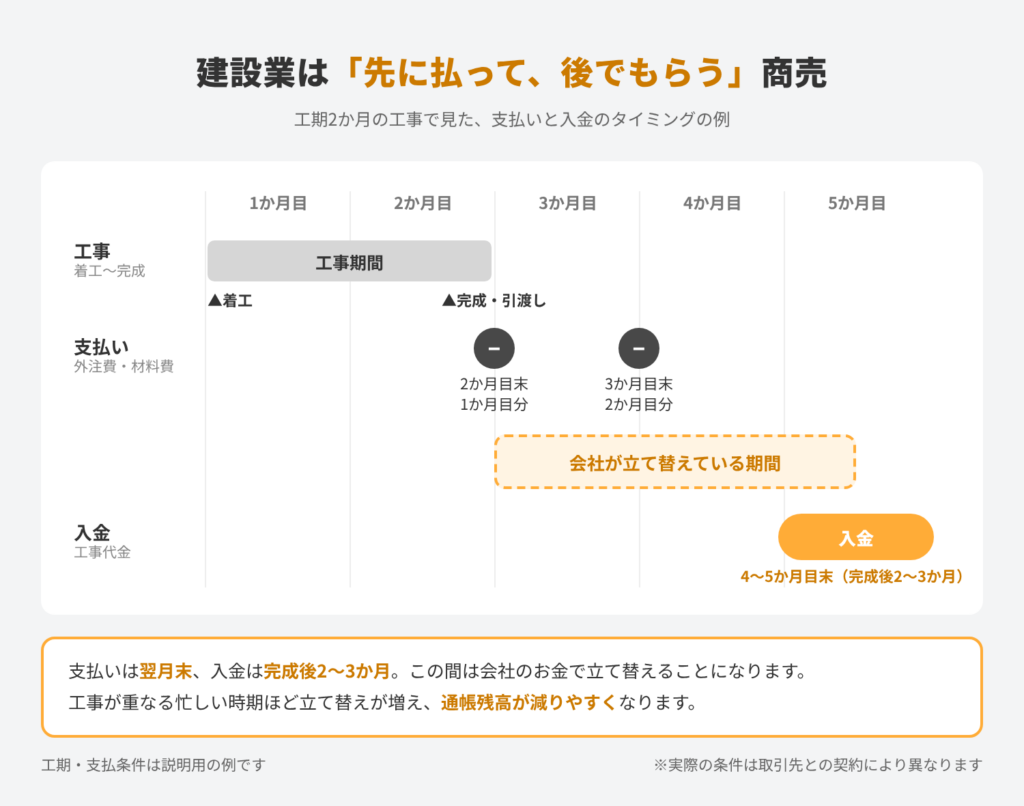
建設業は工事ごとに原価が違い、支払いは翌月末なのに入金は完成から2〜3か月後という「先に払って、後でもらう」商売です。
そのため、領収書・請求書が紙の束のままでは決算まで儲けが見えず、手元のお金も感覚で判断するしかありません。
実際、追加工事の請求漏れなどで粗利率が13.8%から5.4%に下がった例もあり、毎月の工事台帳があれば工事の途中で気づくことができます。
このコラムでは、「撮る」と「1行足す」だけで始められるデジタル化の流れを、6つのステップに分けてご紹介します。
- 決算まで儲けが分からない状態は、「撮る」と「並べる」で変えられます
- STEP1. 領収書は「もらったその日」にスマホで撮るだけでいい
- STEP2. 会計ソフトの「部門」に工事を登録すれば、集計は自動で分かれる
- STEP3. 予算と実績を並べると、「どこで利益が削られたか」が工事中に分かる
- STEP4. 届いた請求書は、支払日順の一覧に1行足すだけ
- STEP5. 3か月先の通帳残高が見えれば、早めに手を打てる
- STEP6. 最初の1か月は「撮る習慣」をつけるだけで十分
- 導入前によくいただく質問
- まとめ
決算まで儲けが分からない状態は、「撮る」と「並べる」で変えられます
領収書をスマホで撮り、届いた請求書を一覧に並べる。
これだけで「どの工事がいくら儲かったか」と「3か月先にお金が足りるか」が、毎月わかるようになります。
難しい会計の知識は必要ありません。
仕訳や最終チェックは、税理士法人ブリーロパートナーズが一緒に行います。
建設業の社長さんからは、よくこんな声を伺います。
- 工事が終わって決算を締めるまで、儲かったのか損したのか分からない
- 領収書が箱や車のダッシュボードにたまり、月末にまとめて整理している
- 入金は完成後2〜3か月先なのに、外注費や材料費の支払いは翌月末。手元のお金が心配
デジタル化に取り組むと、毎月の経理は次のように変わります。
| 今まで | 導入後 | |
|---|---|---|
| 領収書の整理 | 月末にまとめて手入力、数時間 | 受け取った日に撮影、1枚10秒 |
| 工事の損益 | 決算後にやっと分かる | 毎月、工事ごとに粗利が見える |
| 支払いの把握 | 請求書の束を見て計算 | 支払一覧で日付順にひと目で分かる |
| 資金繰り | 通帳残高を見て感覚で判断 | 3か月先の残高を表で予測できる |
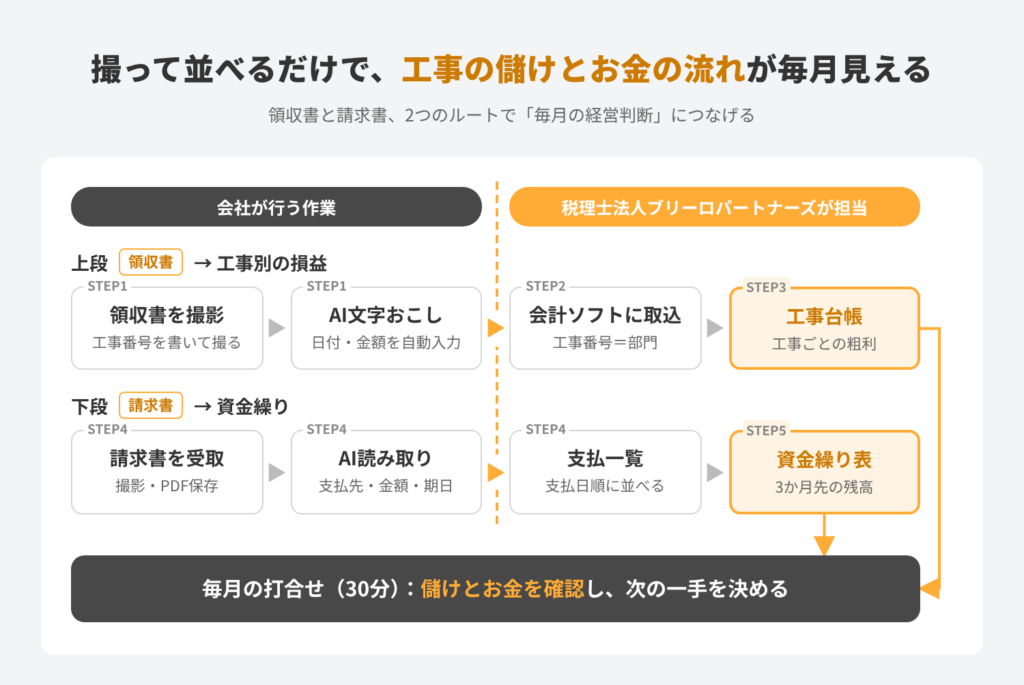
全体の流れは下の図のとおりです。
上の段が「領収書→工事別の損益」、下の段が「請求書→資金繰り」のルートです。
どちらのルートも、会社で行うのは左側の2つの作業だけ。
右側の表づくりは当事務所が担当します。
STEP1. 領収書は「もらったその日」にスマホで撮るだけでいい
ポイントは「工事番号を書いてから撮る」こと。
これさえ守れば、あとは会計アプリのAI読み取り(AI-OCR)が、日付・金額・支払先を自動で文字にしてくれます。
準備するもの
準備するもの:スマホ、AI読み取り機能のある会計アプリ(マネーフォワード クラウド、freee、弥生などのスマホアプリ)、工事番号表(ステップ2で当事務所と一緒に作ります)。
手順(1枚10秒程度で終わります)
- 領収書の余白に工事番号をペンで書く(例:26-012)。どの工事にも属さない事務所の経費は「000」とします
- 平らな場所に置き、四隅が入るように真上から撮影する。
- アプリが読み取った内容のうち、日付・金額・工事番号の3か所だけを確認する。
- 原本は月ごとの封筒に入れて保管する(処分は当事務所に確認してから)。
AIが自動で読み取る6つの項目
| 項目 | 例 | 確認のポイント |
|---|---|---|
| 日付 | 2026/10/13 | 年の読み違い(2025など)がないか |
| 支払先 | ○○建材店 | 店名が略称になっていないか |
| 金額(税込) | 38,500円 | 手書きの領収書は特に要確認 |
| 登録番号 | T1234567890123 | インボイス(適格請求書)の番号。T+13桁 |
| 内容 | 合板、ビス | 「品代」だけなら一言メモを追加 |
| 工事番号 | 26-012 | 写真に写った手書きの番号を入力 |
感熱紙・共通経費・原本の扱いで失敗しないコツ
感熱紙のレシートは早めに:数か月で字が薄くなることがあります」。もらったその日に撮るのが一番です。
複数の現場で使った費用は「000」:ガソリン代や高速代などは共通扱いにしておけば、後でまとめて各工事に振り分けます。
原本の処分は事前に相談:撮影データの保存方法には電子帳簿保存法のルールがあります。原本を廃棄したい場合は、必ず当事務所へご相談ください。
STEP2. 会計ソフトの「部門」に工事を登録すれば、集計は自動で分かれる
会計ソフトの「部門」機能に工事を1件ずつ登録すると、領収書に書いた工事番号がそのまま工事別の集計になります。
最初の設定は当事務所が行い、毎月の取込はボタン操作数回で終わります
初期設定は一度だけ:部門マスタの作成
| 部門コード | 工事名 | 請負金額 | 工期 |
|---|---|---|---|
| 000 | 共通(事務所・複数現場) | ||
| 26-011 | A様邸 新築工事 | 18,000,000円 | 2026/8〜2026/12 |
| 26-012 | B社 倉庫改修工事 | 6,500,000円 | 2026/10〜2026/11 |
| 26-013 | C町 道路補修工事 | 3,200,000円 | 2026/11〜2027/1 |
新しい工事を受注したら、この表に1行足して当事務所にご連絡いただくだけです。
勘定科目は「原価4区分+販売管理費」で仕分ける
| 区分 | 主な内容 | 工事番号 |
|---|---|---|
| 材料費 | 木材、鋼材、生コン、資材の購入 | 工事ごと |
| 労務費 | 現場作業員への日当・給与 | 工事ごと |
| 外注費 | 協力会社・一人親方への工事代 | 工事ごと |
| 経費 | 重機リース、現場の燃料・駐車場・産廃処理 | 工事ごと(不明なら000) |
| 販売管理費 | 事務所家賃、事務用品、接待交際 | 000 |
取込データのイメージと毎月の流れ
- 月末までにアプリでの読み取りを終える(未確認のものを残さない)
- 当事務所が勘定科目と工事番号をチェックし、会計ソフトに取り込む
- 取込後、工事別の集計表(次のステップでご紹介する工事台帳)を当事務所からお渡しする
アプリで読み取ったデータは、次のようなCSV(表形式のデータ)になって会計ソフトに入ります。
日付,借方科目,部門,金額,税区分,貸方科目,摘要
2026/10/13,材料費,26-012,38500,課税仕入10%,現金,○○建材店 合板・ビス
2026/10/14,経費,26-011,12100,課税仕入10%,現金,△△リース 発電機
2026/10/15,経費,000,2480,課税仕入10%,現金,高速代
自社で作る必要はありませんが、「部門」の列に工事番号が入ることだけ覚えておいてください。
STEP3. 予算と実績を並べると、「どこで利益が削られたか」が工事中に分かる
工事番号ごとに原価が集まると、毎月「工事台帳」ができあがります。
見積時の予算と並べることで、利益を削った原因が工事の途中で分かり、次の見積にも生かせます。
倉庫改修工事の台帳で見る、予算と実績のズレ
例:26-012 B社 倉庫改修工事(請負金額 6,500,000円)
| 区分 | 予算(見積時) | 実績 | 差額 |
|---|---|---|---|
| 材料費 | 1,800,000円 | 1,900,000円 | +100,000円 |
| 労務費 | 600,000円 | 600,000円 | 0円 |
| 外注費 | 2,900,000円 | 3,300,000円 | +400,000円 |
| 経費 | 300,000円 | 350,000円 | +50,000円 |
| 原価合計 | 5,600,000円 | 6,150,000円 | +550,000円 |
| 粗利(粗利率) | 900,000円(13.8%) | 350,000円(5.4%) | −550,000円 |
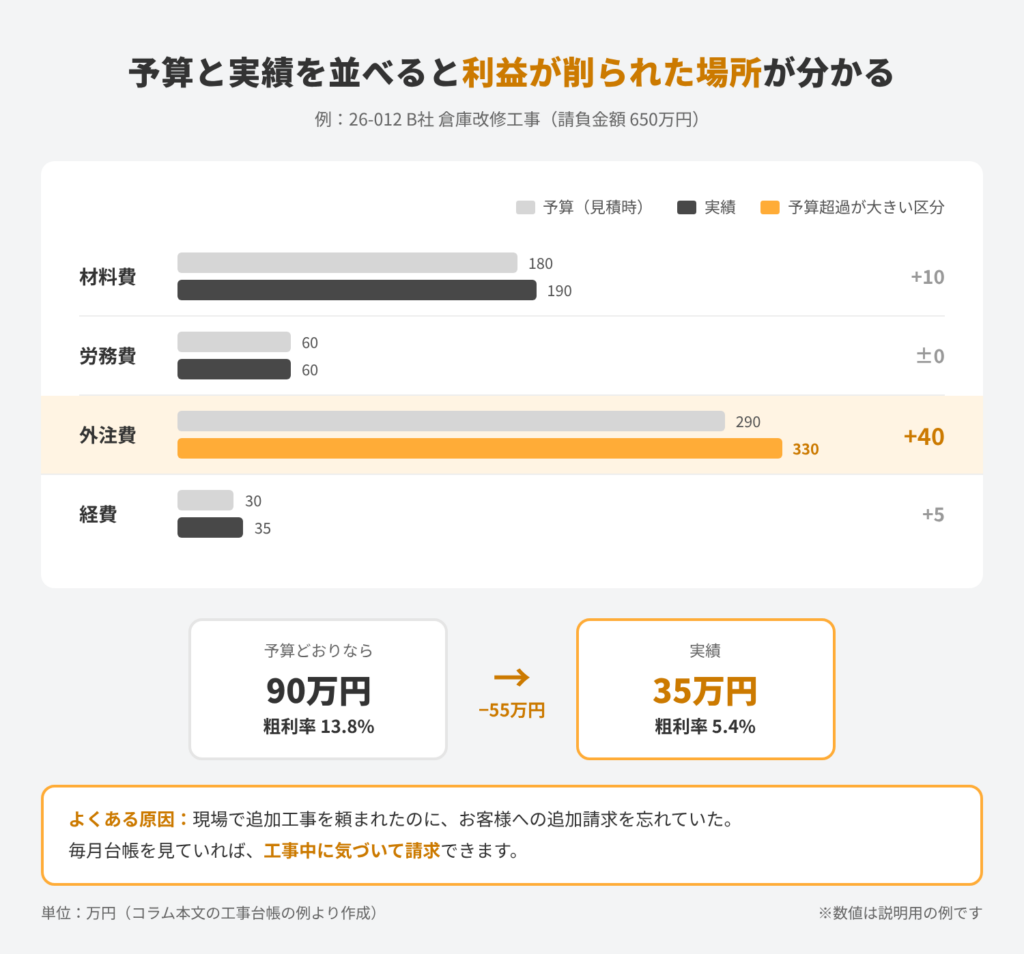
この例では、外注費が予算を40万円超えています。
現場で追加工事を頼まれたのに、お客様への追加請求を忘れていた。これが建設業でよくあるパターンです。
毎月台帳を見ていれば、工事中に気づいて請求できます。
押さえておきたい建設業会計の3つの用語
共通費の配賦:工事番号「000」の費用(複数現場で使う車両の燃料、現場監督の給与など)は、月末に売上や工期の割合で各工事に振り分けます。配分のルールは当事務所と一緒に決めます。
未成工事支出金:決算日にまだ終わっていない工事の原価は、その年の費用にせず「資産」として翌期に繰り越します。工事番号で原価が分かれていれば、この計算が正確かつ簡単になります。
完成工事高:工事が完成し、引き渡した時点で売上になります。工期が長い工事では、進み具合に応じて売上を計上する方法もあるため、該当しそうな場合はご相談ください。
毎月チェックするのはこの3点だけ
- 実績が予算を超えている区分はないか
- 追加・変更工事の代金を請求したか
- 粗利率が会社の目標(例:20%)を下回っている工事はないか
STEP4. 届いた請求書は、支払日順の一覧に1行足すだけ
協力会社や仕入先から請求書が届いたら、その場で支払一覧に1行追加します。
支払日順に並べておけば「いつ・誰に・いくら払うか」がひと目で分かり、そのまま資金繰り表の支払欄として使えます。
受け取りから振込までの4ステップ
- 紙の請求書はスマホで撮影、PDFは決めたフォルダ(例:「請求書受取/2026-11」)に保存する
- AI読み取りで、支払先・請求額・登録番号・振込先を一覧に転記する(手入力でも1件1分)
- 工事番号を付け、発注書や納品書と金額が合っているかを確認する
- 中身を確認したら状態を「承認済」に、振り込んだら「支払済」に変える
2026年10月締め分の記入例
| 支払予定日 | 支払先 | 工事番号 | 内容 | 請求額 | 差引(協力会費等) | 支払額 | 方法 | 状態 |
|---|---|---|---|---|---|---|---|---|
| 2026/11/10 | ○○建材店 | 26-012 | 合板・金物 | 418,000円 | 0円 | 418,000円 | 振込 | 承認済 |
| 2026/11/30 | △△工業 | 26-011 | 基礎工事 | 1,650,000円 | −16,500円 | 1,633,500円 | 振込 | 承認済 |
| 2026/11/30 | □□電設 | 26-012 | 電気設備工事 | 880,000円 | 0円 | 880,000円 | 振込 | 未確認 |
| 2026/11/30 | △△リース | 000 | 重機リース料 | 132,000円 | 0円 | 132,000円 | 口座振替 | 承認済 |
| 2026/12/25 | ◇◇鋼材 | 26-013 | 鉄筋 | 550,000円 | 0円 | 550,000円 | でんさい | 未確認 |
この例では、11月の支払合計は3,063,500円。
この合計が、次のステップで作る資金繰り表にそのまま入ります。
Excel管理・インボイス・振込データのポイント
Excelやスプレッドシートで管理する場合:上の表の列をそのまま見出しにし、月別の合計はSUMIFS関数で「支払予定日」と「状態」を条件に集計します。ひな形は当事務所がお渡しします。
登録番号のない請求書に注意:登録番号(T+13桁)がない請求書は、控除できる額が減ります。見つけたら備考欄に一言メモしてください。
総合振込データにも活用:同じ一覧から銀行の総合振込データを作れば、ネットバンキングでの入力ミスも減らせます。
STEP5. 3か月先の通帳残高が見えれば、早めに手を打てる
支払一覧の合計と入金予定を月ごとに並べると、3か月先の通帳残高が予測できます。
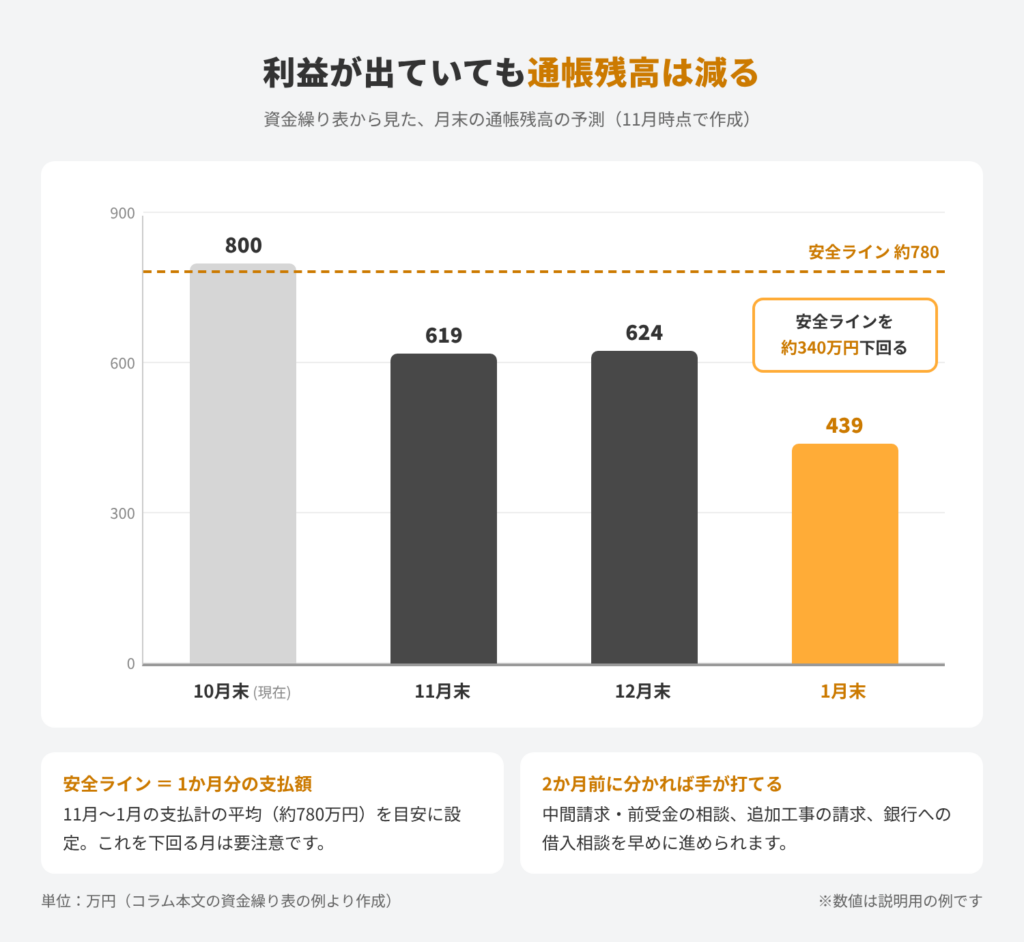
下の例では、利益が出ている会社でも1月末に残高が大きく減ることが、11月の時点で分かります。
利益が出ていても残高は減る:資金繰り表の例
単位:万円
| 項目 | 2026年11月 | 2026年12月 | 2027年1月 |
|---|---|---|---|
| ① 前月からの繰越 | 800 | 619 | 624 |
| 工事代金の入金 | 420 | 900(A様邸 中間金) | 650(B社 倉庫改修) |
| ② 入金計 | 420 | 900 | 650 |
| 外注費・材料費(支払一覧より | 306 | 480 | 520 |
| 給与・賞与 | 180 | 300 | 180 |
| 社会保険料・税金 | 45 | 45 | 65 |
| 借入金の返済 | 30 | 30 | 30 |
| その他の経費 | 40 | 40 | 40 |
| ③ 支払計 | 601 | 895 | 835 |
| 翌月への繰越(①+②−③) | 619 | 624 | 439 |
表を読むときの3つの視点
安全ラインを決めておく:残高が「1か月分の支払額」(この例では約780万円)を下回る月は要注意です。例では3か月とも下回っており、特に1月末は439万円まで減ります。
入金と支払のズレを見る:建設業は「先に払って、後でもらう」商売です。工事が増えて忙しい時期ほど、残高が減ることがあります。
12月・7月は支払が膨らむ:賞与、年末調整、納税が重なる月は、例年より多めに見積もっておきましょう。
不足が分かったら、2か月前に動くのが鍵
早めに気づけば、取れる選択肢は多くなります。
- 工期の長い工事は、出来高に応じた中間請求や前受金をお客様に相談する
- 請求漏れの追加工事がないか、工事台帳で確認して請求する
- 銀行への借入相談は、資金繰り表を持って早めに行く
STEP6. 最初の1か月は「撮る習慣」をつけるだけで十分
完璧を目指す必要はありません。まずは1か月、領収書を撮ることだけ続けてください。
工事台帳と資金繰り表は、2か月目から当事務所がお作りします。
導入直後にやる5つのこと
- 会計アプリをスマホに入れ、当事務所とつなぐ(設定は訪問時に当事務所が行います)
- 進行中の工事を工事番号表に書き出す
- 領収書を受け取った日に撮影する(目標:月末の未撮影ゼロ)
- 届いた請求書を支払一覧に記入する
- 月末に当事務所へ「今月分終わりました」と連絡する
毎月のスケジュールと役割分担
| いつ | 会社(社長・事務担当) | ブリーロパートナーズ |
|---|---|---|
| 毎日 | 領収書を撮影、請求書を一覧に記入 | -- |
| 毎週金曜 | 支払一覧の金額を確認し承認 | -- |
| 月末 | 未撮影がないか確認、当事務所へ連絡 | 読み取り結果のチェック |
| 翌月10日まで | 工事の追加・変更を連絡 | 会計取込、工事台帳と資金繰り表を作成 |
| 翌月15日頃 | 打合せで台帳と資金繰り表を確認(30分) | 気になる工事・資金の動きを説明 |
導入前によくいただく質問
-
パソコンが苦手でも大丈夫ですか?
-
スマホで撮影できれば大丈夫です。表の集計や会計ソフトへの取込は当事務所が行います。
-
工事番号が分からない領収書はどうすればいいですか?
-
「000(共通)」にしてください。月末に当事務所と一緒に振り分けます。
-
現場の職人さんが立て替えた領収書はどうなりますか?
-
職人さんにも撮って送ってもらうか、封筒に工事番号を書いて事務所に持ち帰ってもらいます。
浮いた時間で、工事をもう1件獲得していきましょう!
領収書と請求書のデジタル化は、単なる「ペーパーレス化」ではありません。
工事ごとの儲けとお金の流れを毎月つかみ、手遅れになる前に手を打つための仕組みです。
領収書:工事番号を書いて撮るだけで、工事台帳に予算と実績が並ぶ
請求書:支払一覧に1行足すだけで、3か月先の資金繰りが見える
税理士法人ブリーロパートナーズ:仕訳・取込・表づくりを担い、毎月の打合せで次の一手を一緒に考える
月に数時間かかっていた整理作業が、1日数分の撮影に変わります。
その時間を、現場や営業に使ってみませんか?
「領収書の整理に追われている」「工事ごとの利益や資金繰りを早く把握したい」とお考えの建設会社・工務店の経営者様は、ぜひ税理士法人ブリーロパートナーズまでお気軽にご相談ください。